40年前、ニューヨークのホテルで、米国は同盟国を説得してドル安・円高に導きました。 そして今年の夏、米財務省は再び円高に向けて円を買いました。その間には、日本のバブル、失われた数十年、そして物価を調整すると1964年以来最も安くなった円があります。このコラムでは、プラザ合意が何をしたのか、それがなぜ今も日本を形づくっているのか、2026年10月の円の現在地、そしてこれから起こりうることを整理します。
プラザ合意とは何だったのか
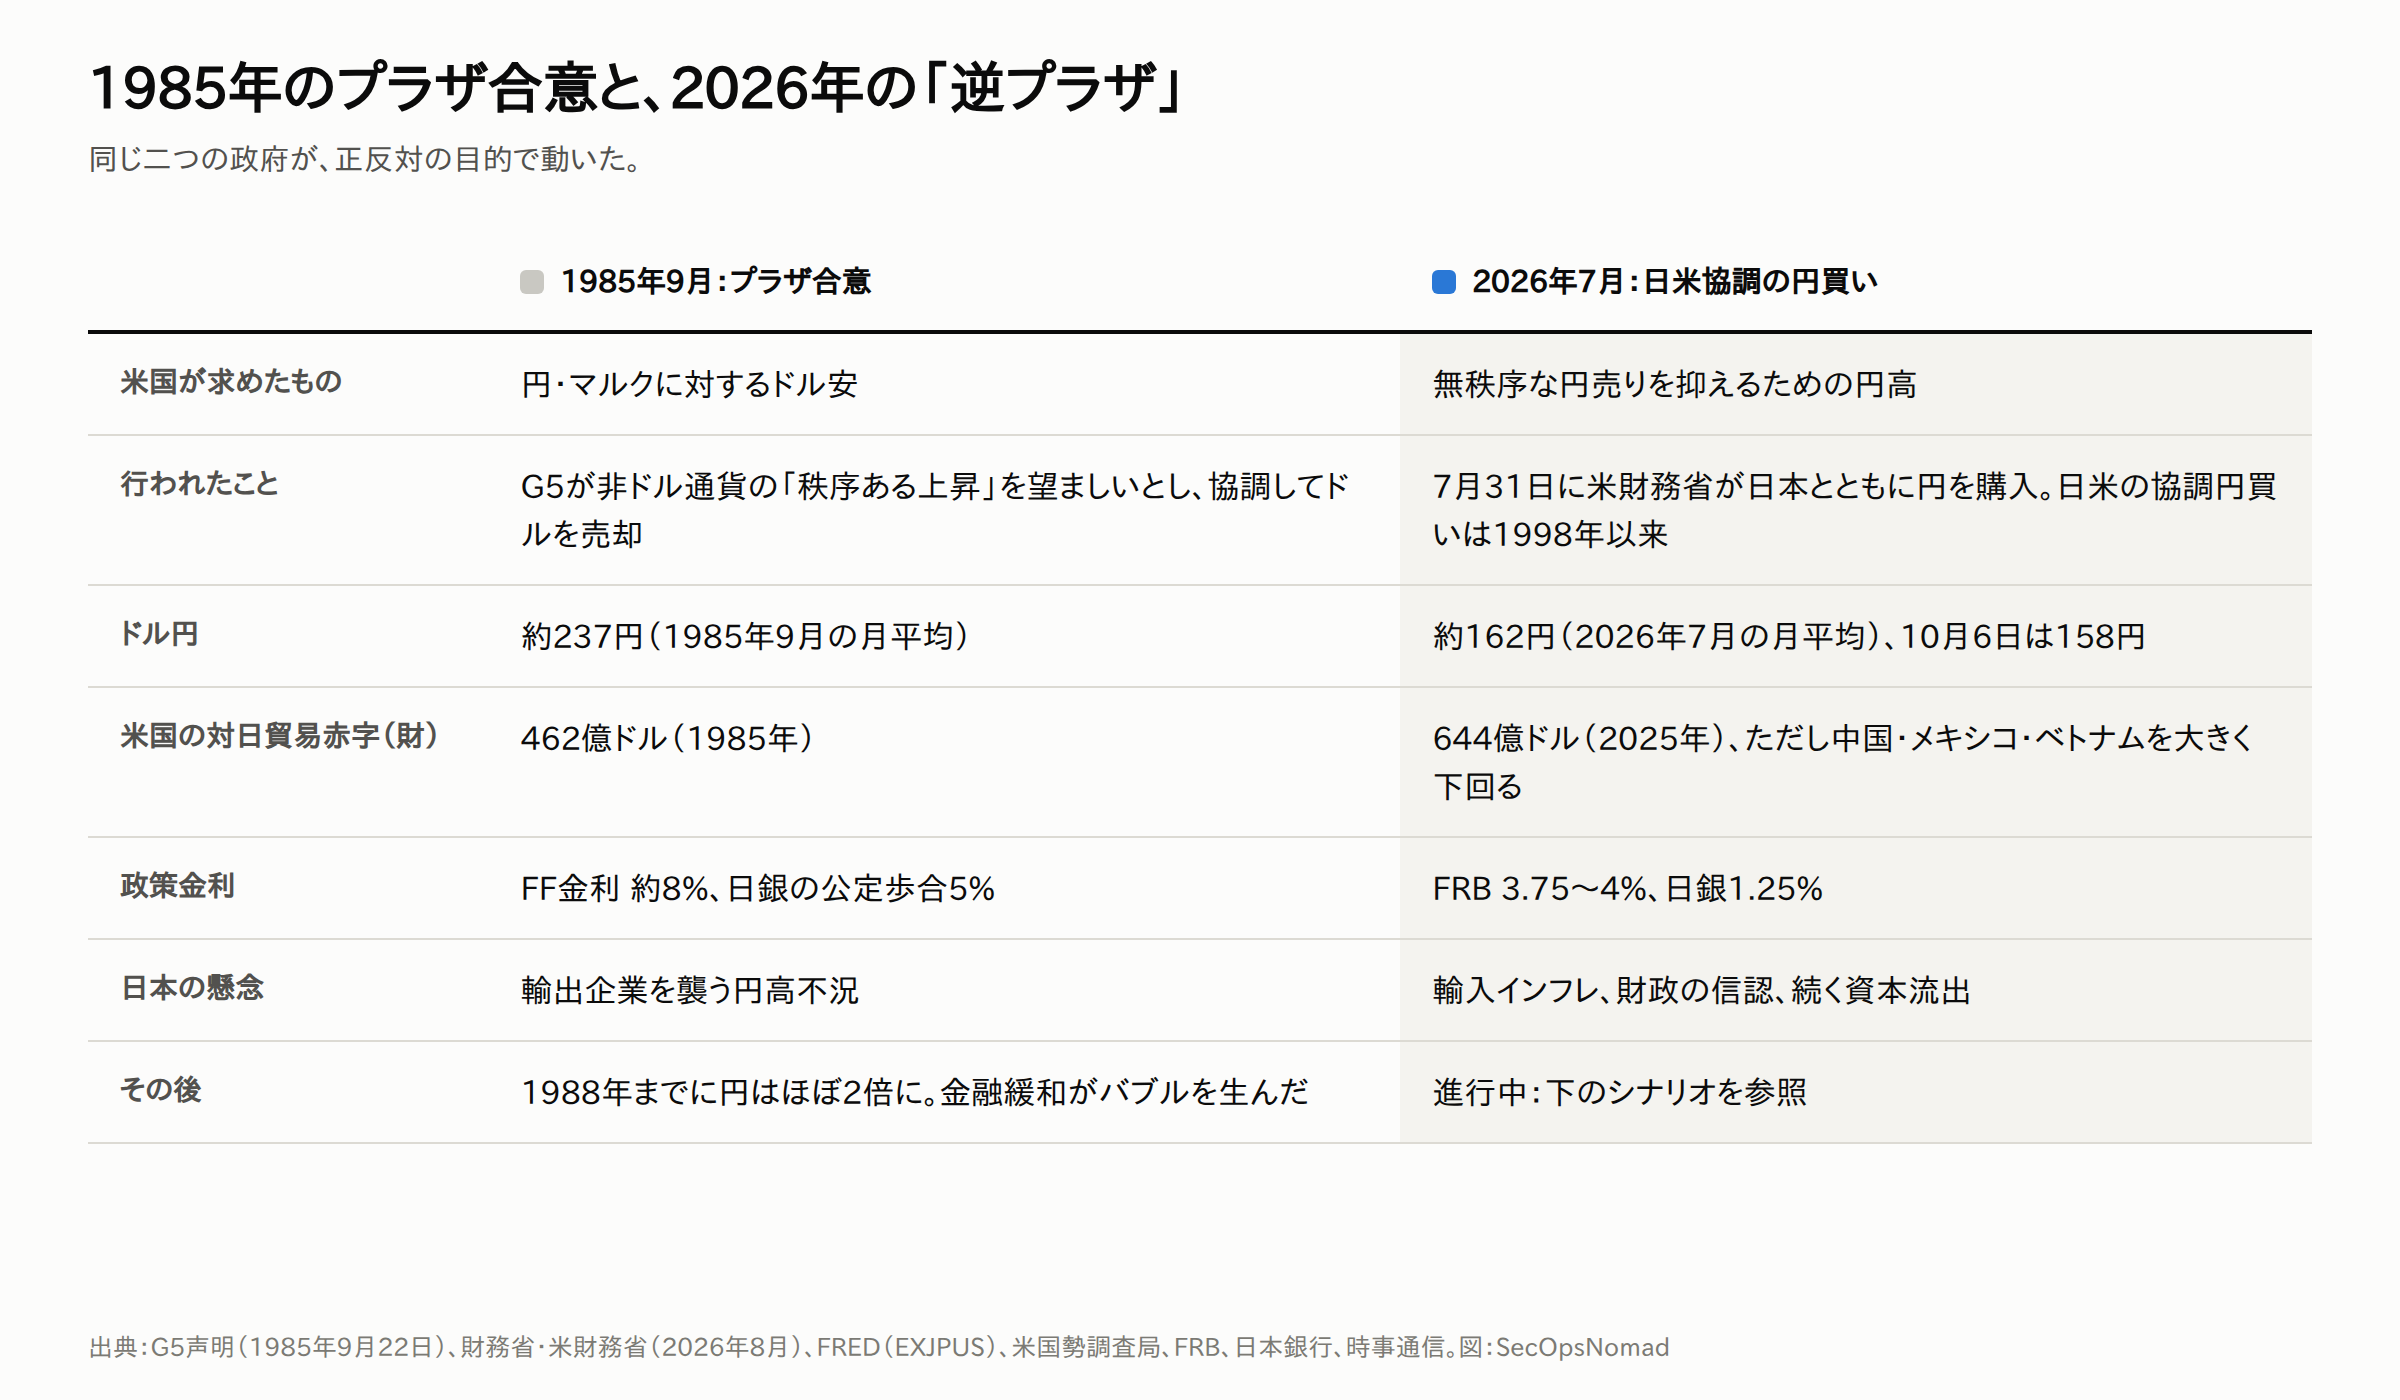
1980年代前半、ドルは急騰しました。ボルカー議長のもとでの米国の高金利と大きな財政赤字が資金をドルに引き寄せ、米国の輸出企業は競争力を失いました。1985年の米国の対日貿易赤字(財)は462億ドルに達し、議会では主に日本製品を狙った保護主義的な法案が議論されていました。米国勢調査局:対日貿易
1985年9月22日(日曜日)、G5(米国、日本、西ドイツ、フランス、英国)の財務相・中央銀行総裁がプラザホテルに集まりました。主催はベーカー米財務長官、日本からは竹下登蔵相が出席しました。声明は短く、意図的にあいまいでした。「主要な非ドル通貨の対ドルでのさらなる秩序ある上昇が望ましい」とし、5か国は「それが有益な場合には、これを促すためにより緊密に協力する用意がある」としました。実際には、協調してドルを売ることを意味していました。G5声明(1985年9月22日)
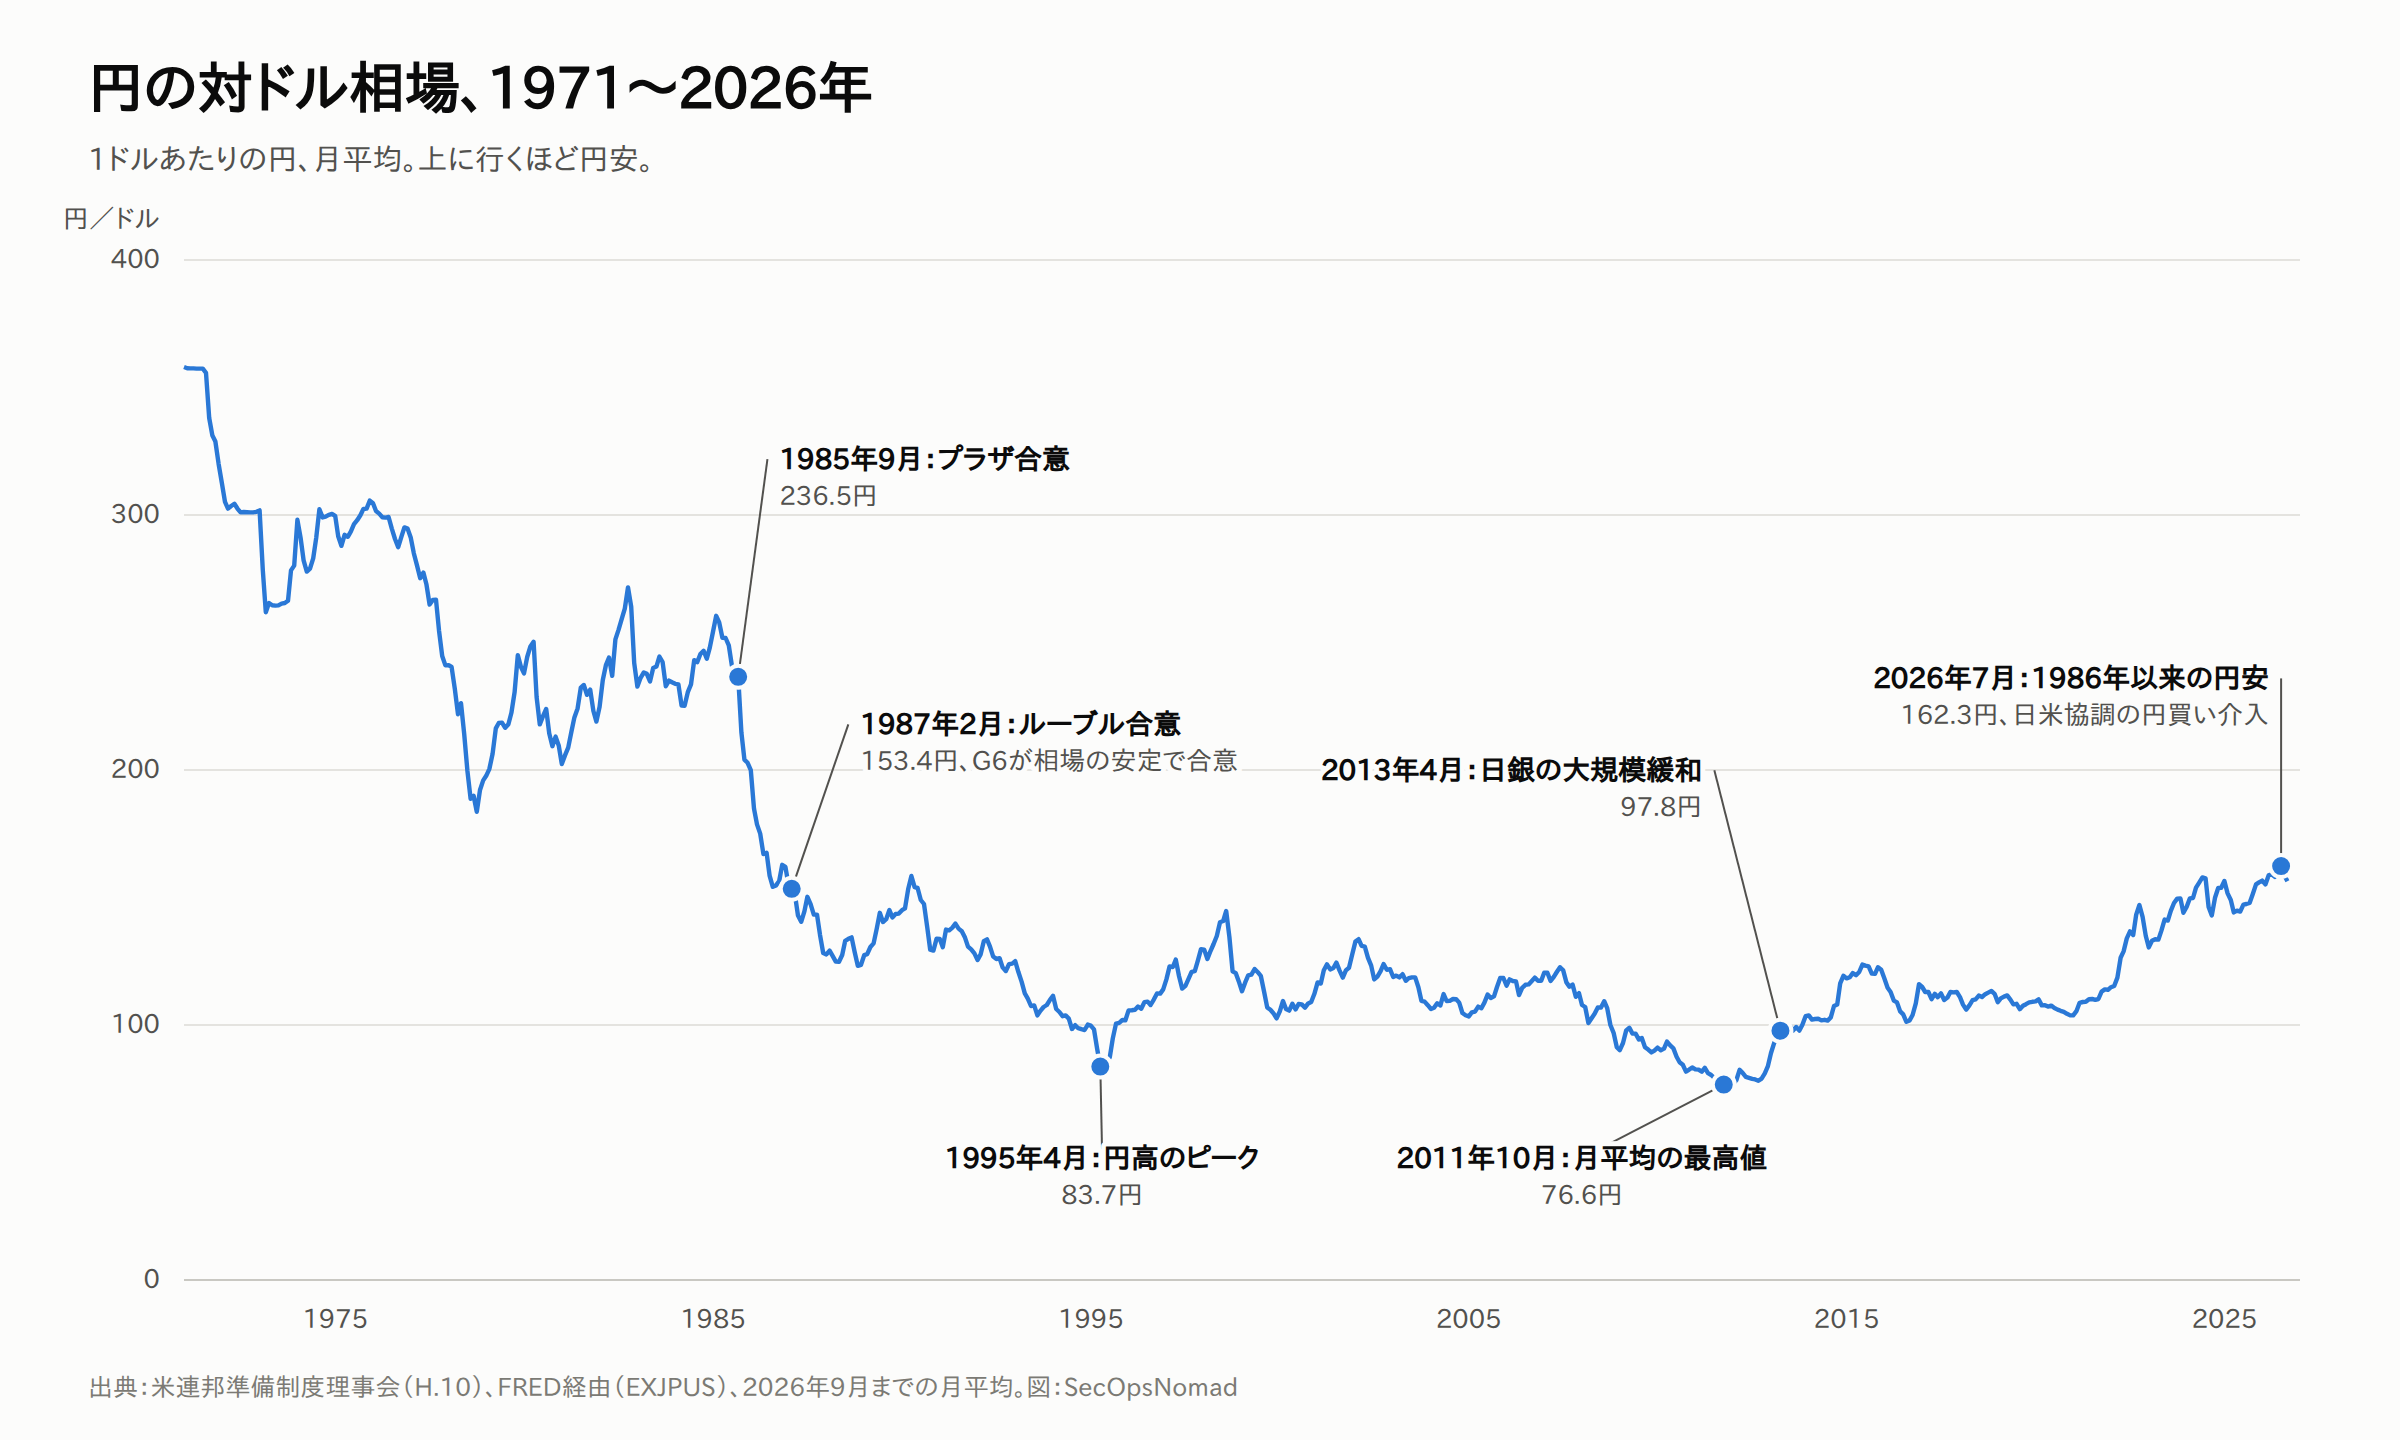
効果は誰の予想よりも早く表れました。ドル円は1985年9月の月平均236.5円から、12月には202.8円、1987年12月には128.2円になりました。2年余りでドルは円に対して46%値下がりし、裏返せば円は約84%値上がりしました。1987年2月には、同じ国々がパリのルーブル宮殿で、今度はドルのさらなる下落を止めようとしていました。FRBのデータ(FRED経由)、伊藤隆敏「プラザ合意と日本」(ベーカー研究所、2015年)
為替の合意が、なぜバブルになったのか
プラザ合意だけがバブルを生んだわけではありません。しかし、バブルにつながる判断の連鎖はここから始まりました。
- 円高不況。 急速な円高は1986年に輸出企業を直撃しました。
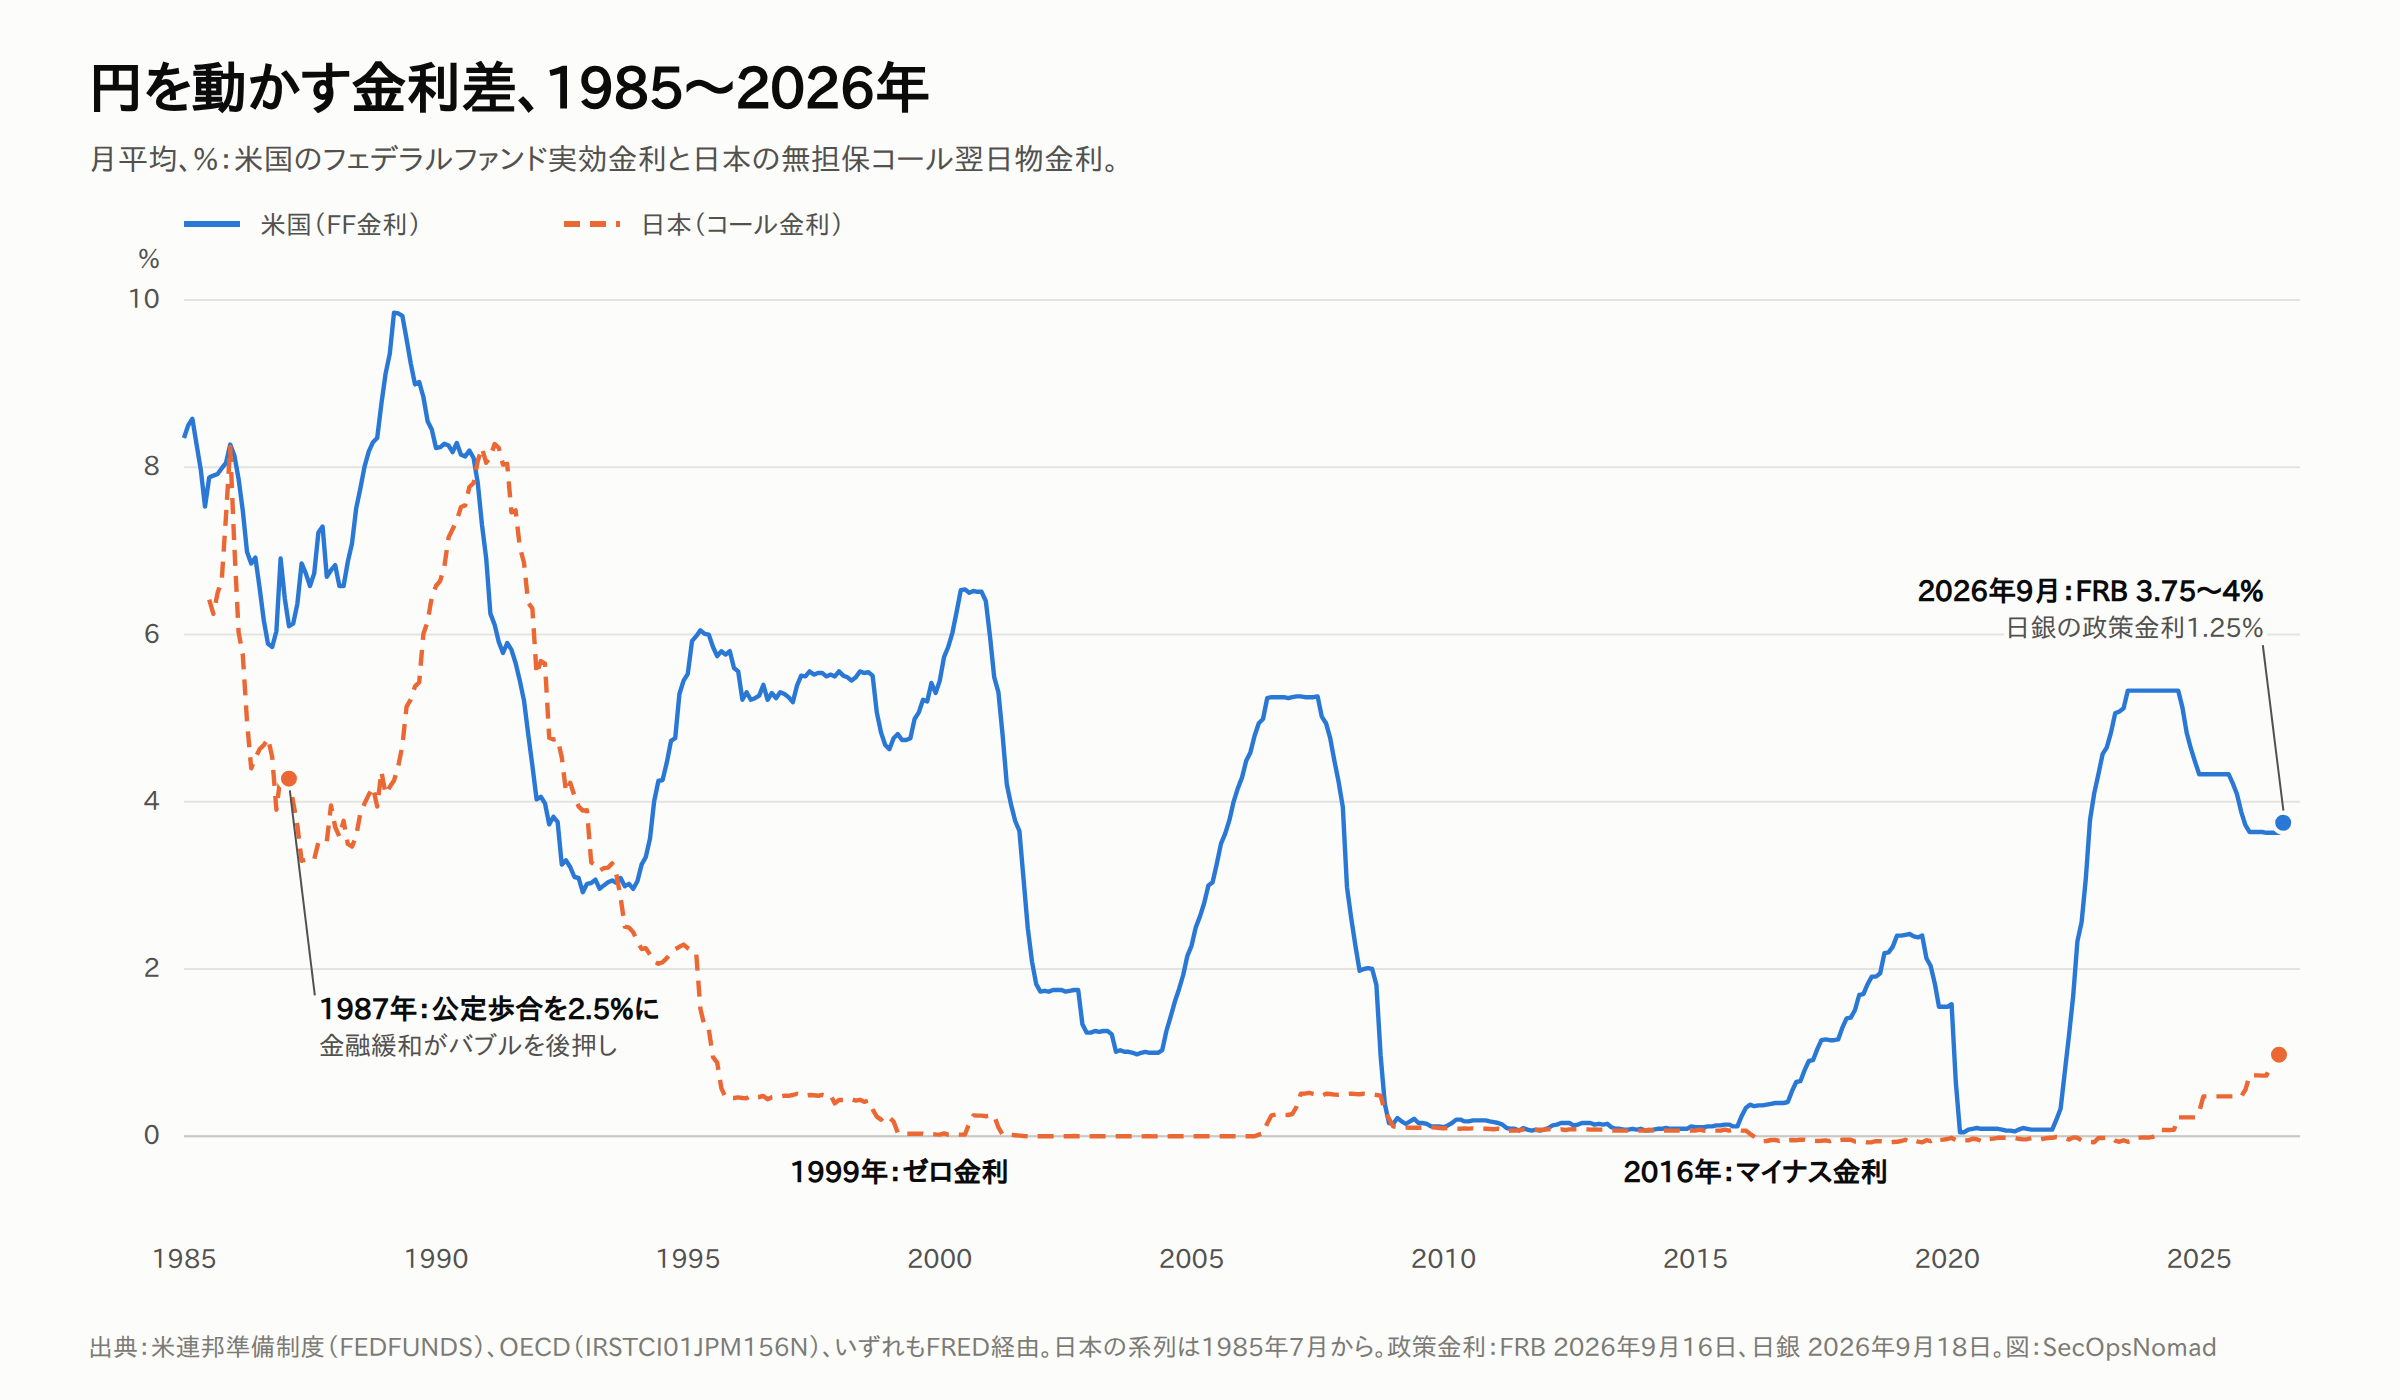
- 長すぎた金融緩和。 景気を支え円高を和らげるため、日本銀行は1986年1月から1987年2月までに公定歩合を5回引き下げ、当時として過去最低の2.5%とし、1989年5月までその水準を維持しました。財政出動も続きました。日本銀行金融研究所「バブル期の金融政策とその反省」
- バブル。 安い資金が株と土地に流れ込みました。日経平均は1989年の大納会に3万8,915円87銭の最高値をつけました。
- 崩壊と失われた数十年。 日銀は1989年から急速に利上げしました。1990年代初めに株価と地価は暴落し、銀行は不良債権を抱え、日本は低成長と物価下落の長い時期に入りました。
もう一つ、静かな遺産があります。円高を生き抜くため、日本の製造業は生産を海外に移しました。米国の自動車工場、アジア全体に広がる電子部品の供給網です。そのため今の円安は、かつてほど輸出企業を助けない一方で、日本が輸入するあらゆるものの価格は押し上げます。
プラザ合意にどこまで責任があるかは、今も議論が分かれます。日本の当局者の多くはバブルの出発点として記憶していますが、伊藤隆敏氏を含む多くの研究者は、円が落ち着いた後も金融緩和を長く続けた国内の判断をより重く見ています。どちらの見方も一つの点では一致しています。海外で結ばれた為替の合意が、10年にわたって日本の国内政策を変えたということです。
超円高から超円安へ
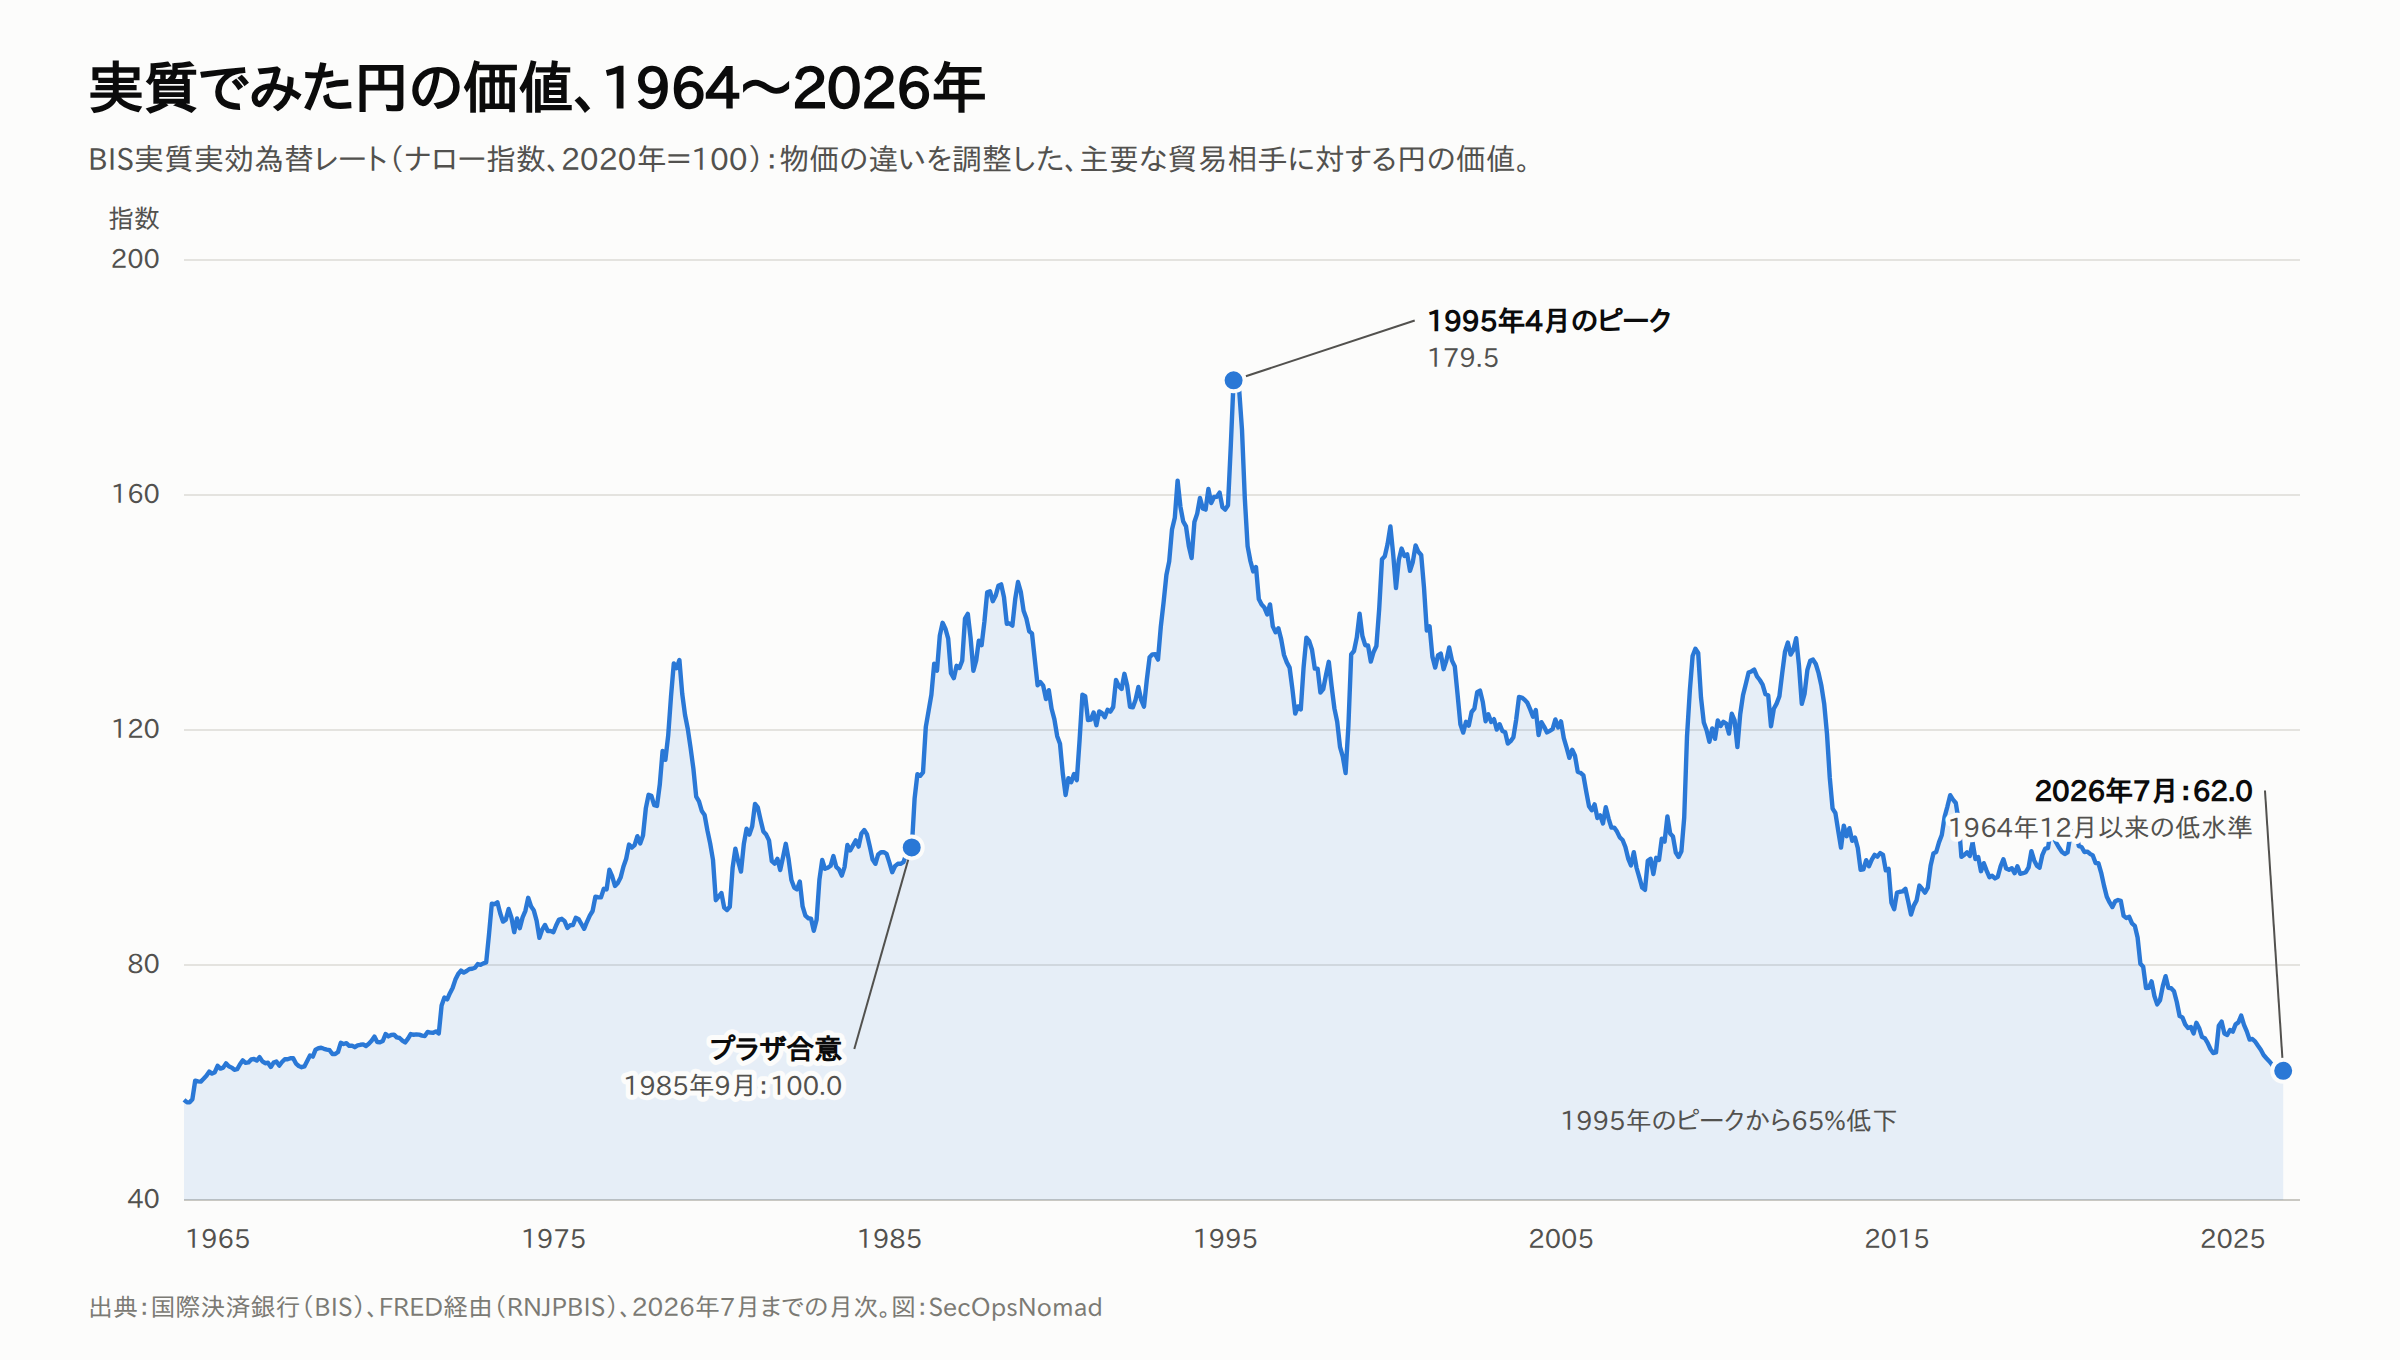
プラザ合意の後も、円は10年にわたって上昇を続けました。1995年4月、ドル円の月平均はわずか83.7円となり、実質でも円はBISの指数が始まる1964年以来の最高水準に達しました。
その後の30年間で、この流れは逆転しました。
- 1998年: アジア通貨危機のさなか、日米が協調して円を買い、円安を止めようとしました。日米協調の円買いは、これが28年間で最後になりました。
- 1999〜2001年: 日銀がゼロ金利に踏み切り、量的緩和を始めました。
- 2011年: 東日本大震災の後、G7が協調して円を売り、円高を止めようとしました。2011年10月の月平均は76.6円で、月平均としての円の最高値です。
- 2013年: 安倍政権のもとで、日銀が4月に大規模緩和を開始し、円は急速に下落しました。
- 2016年: 日銀がマイナス金利を導入しました。
- 2022〜2024年: FRBがインフレ対策で急速に利上げする一方、日銀はマイナス金利を続けました。金利差が円を押し下げ、日本は2022年と2024年に円買い介入を行いました。日銀は2024年3月にマイナス金利を解除しました。
主要な貿易相手国全体に対して物価を調整してみると、下落は劇的です。BISの円の実質実効為替レートは2026年7月に62.0となり、1964年12月以来の低水準、1995年のピークから65%の下落です。実質で見た日本は「安い国」になりました。外国人観光客にとっても、日本企業を買う海外の買い手にとっても、ドルで給料をもらう人にとってもです。BISのデータ(FRED経由)
2026年:「逆プラザ」
今年、円安は危機の様相を帯びました。
- 金利。 日銀は政策金利を2025年12月に0.75%、2026年6月に1.0%、9月18日に1.25%へと引き上げましたが、FRBも9月16日に3.75〜4%へ利上げしました。2023年以来の利上げです。日米の政策金利差は依然として2.5〜2.75%ポイントほどあります。第一生命経済研究所:日銀金融政策決定会合(2026年9月)、FRB声明(2026年9月16日)
- 財政への懸念。 高市早苗内閣は「責任ある積極財政」を掲げています。市場は長期金利を押し上げ、10月発行の10年国債の表面利率は3.1%と、30年2カ月ぶりの高水準になりました。首相官邸:所信表明演説(2026年10月5日)、時事通信:10年債の利率
- 下落。 7月下旬、ドル円は164円に迫り、約39年8カ月ぶりの円安水準となりました。7月の月平均162.3円は1986年以来の円安です。
- 過去最大の介入。 日本は4月末から5月初めの大型連休中に11.7兆円(うち4月30日は過去最大の約6兆円)、さらに7月30日から8月26日までに15.4兆円の円買い介入を行いました。今年の累計は27兆円を超え、年間で過去最大だった2024年の約15兆円を大きく上回っています。時事通信:財務省の公表
そして、2026年を1985年の鏡写しにする出来事が起きました。7月31日、米財務省が日本とともに円を買ったのです。 米国は外貨準備のユーロを売って円を購入しました。日米協調の円買いは1998年以来です。ベセント財務長官は、この措置が無秩序な動きに対抗するものだとし、円の「大幅な過小評価」に言及しました。片山さつき財務相は、さらなる協調介入もためらわないと述べました。ベセント氏は後に、米国が投じた額はわずかだとし、円高は米国の輸出に有利で、日本が介入資金のために米国資産を売る必要もなくなると説明しました。CNBC、ロイター、Investing.com(Yahoo Finance経由)
効果は長続きしませんでした。最初の介入の翌日には一時160円を超える水準に戻りました。月平均は8月が158.8円、日銀が利上げした9月が156.4円で、10月6日は158.1円でした。ベセント氏自身も、介入にできるのは短期的に変動を抑えることだけで、円安の背景にある要因には日本の政策対応が必要だと述べています。時事通信:10月6日の円相場
これは市場だけの話ではなく、地政学の話だ
1985年、日本は競争相手でした。 世界第2位の経済大国で、米国にとって最大の二国間貿易赤字の相手であり、自動車や半導体で米国の通商圧力の標的でした。日本が円高を受け入れたのは、安全保障を米国に依存していたことや、関税を避けたかったことも理由の一つです。
2026年、日本は最前線の同盟国です。 2025年の米国の対日貿易赤字(財)は644億ドルで、金額では1985年より大きいものの、中国、メキシコ、ベトナムの対米黒字の方がはるかに大きく、米国が最も気にする相手ではなくなりました。米国の懸念は、もはや日本が強すぎることではありません。円の急落がアジアの通貨や市場を不安定にし、日本のインフレを押し上げ、日本が円を守るために米国債を売らざるをえなくなることです。円安は通商面でも米国に不利です。関税で国内産業を守ろうとしている時期に、日本製品を米国で安くするからです。2025年の日米関税合意に合わせて、同年9月には両国の財務相が別途共同声明を出し、為替は市場で決まるべきで、介入は過度な変動への対応に限ると確認しました。両政府は7月の介入を、この声明が条件とする無秩序な動きへの対応と位置づけています。ロイター:2025年9月の日米共同声明
新しい圧力は、外からと同じくらい内側からも来ています。 みずほ銀行の唐鎌大輔チーフマーケット・エコノミストは、ドル安でも円安が続く理由として、日本の極めて低い実質金利、海外のプラットフォームへの支払いで膨らむデジタル赤字、中国との関係悪化による旅行収支の黒字縮小、財政への懸念、そして米国への強い依存を挙げています。時事通信:唐鎌大輔氏の寄稿
米国では新たな合意も構想されています。 政権入り前の2024年11月、エコノミストのスティーブン・ミラン氏は、同盟国に自国通貨高を受け入れさせる「マール・ア・ラゴ合意」がどのような形になりうるかを論じました。そのような多国間の合意は存在しませんが、2026年7月の介入は、米国が為替市場に直接動く用意があることを示しました。スティーブン・ミラン「世界貿易システム再編のためのユーザーズガイド」(2024年11月)、ピーターソン国際経済研究所の論評
1985年の教訓は、逆向きに当てはまります。介入は、中央銀行の動きと一致するときに通貨の方向を変えられます。1985年、米国は金利の低下を受け入れる用意がありました。2026年、FRBは利上げをしており、逆方向に引っ張っています。
円はどこへ向かうのか
為替を確実に予測できる人はいません。このコラムも予測はしません。代わりに、2028年までの三つのシナリオと、それぞれに必要な条件を示します。
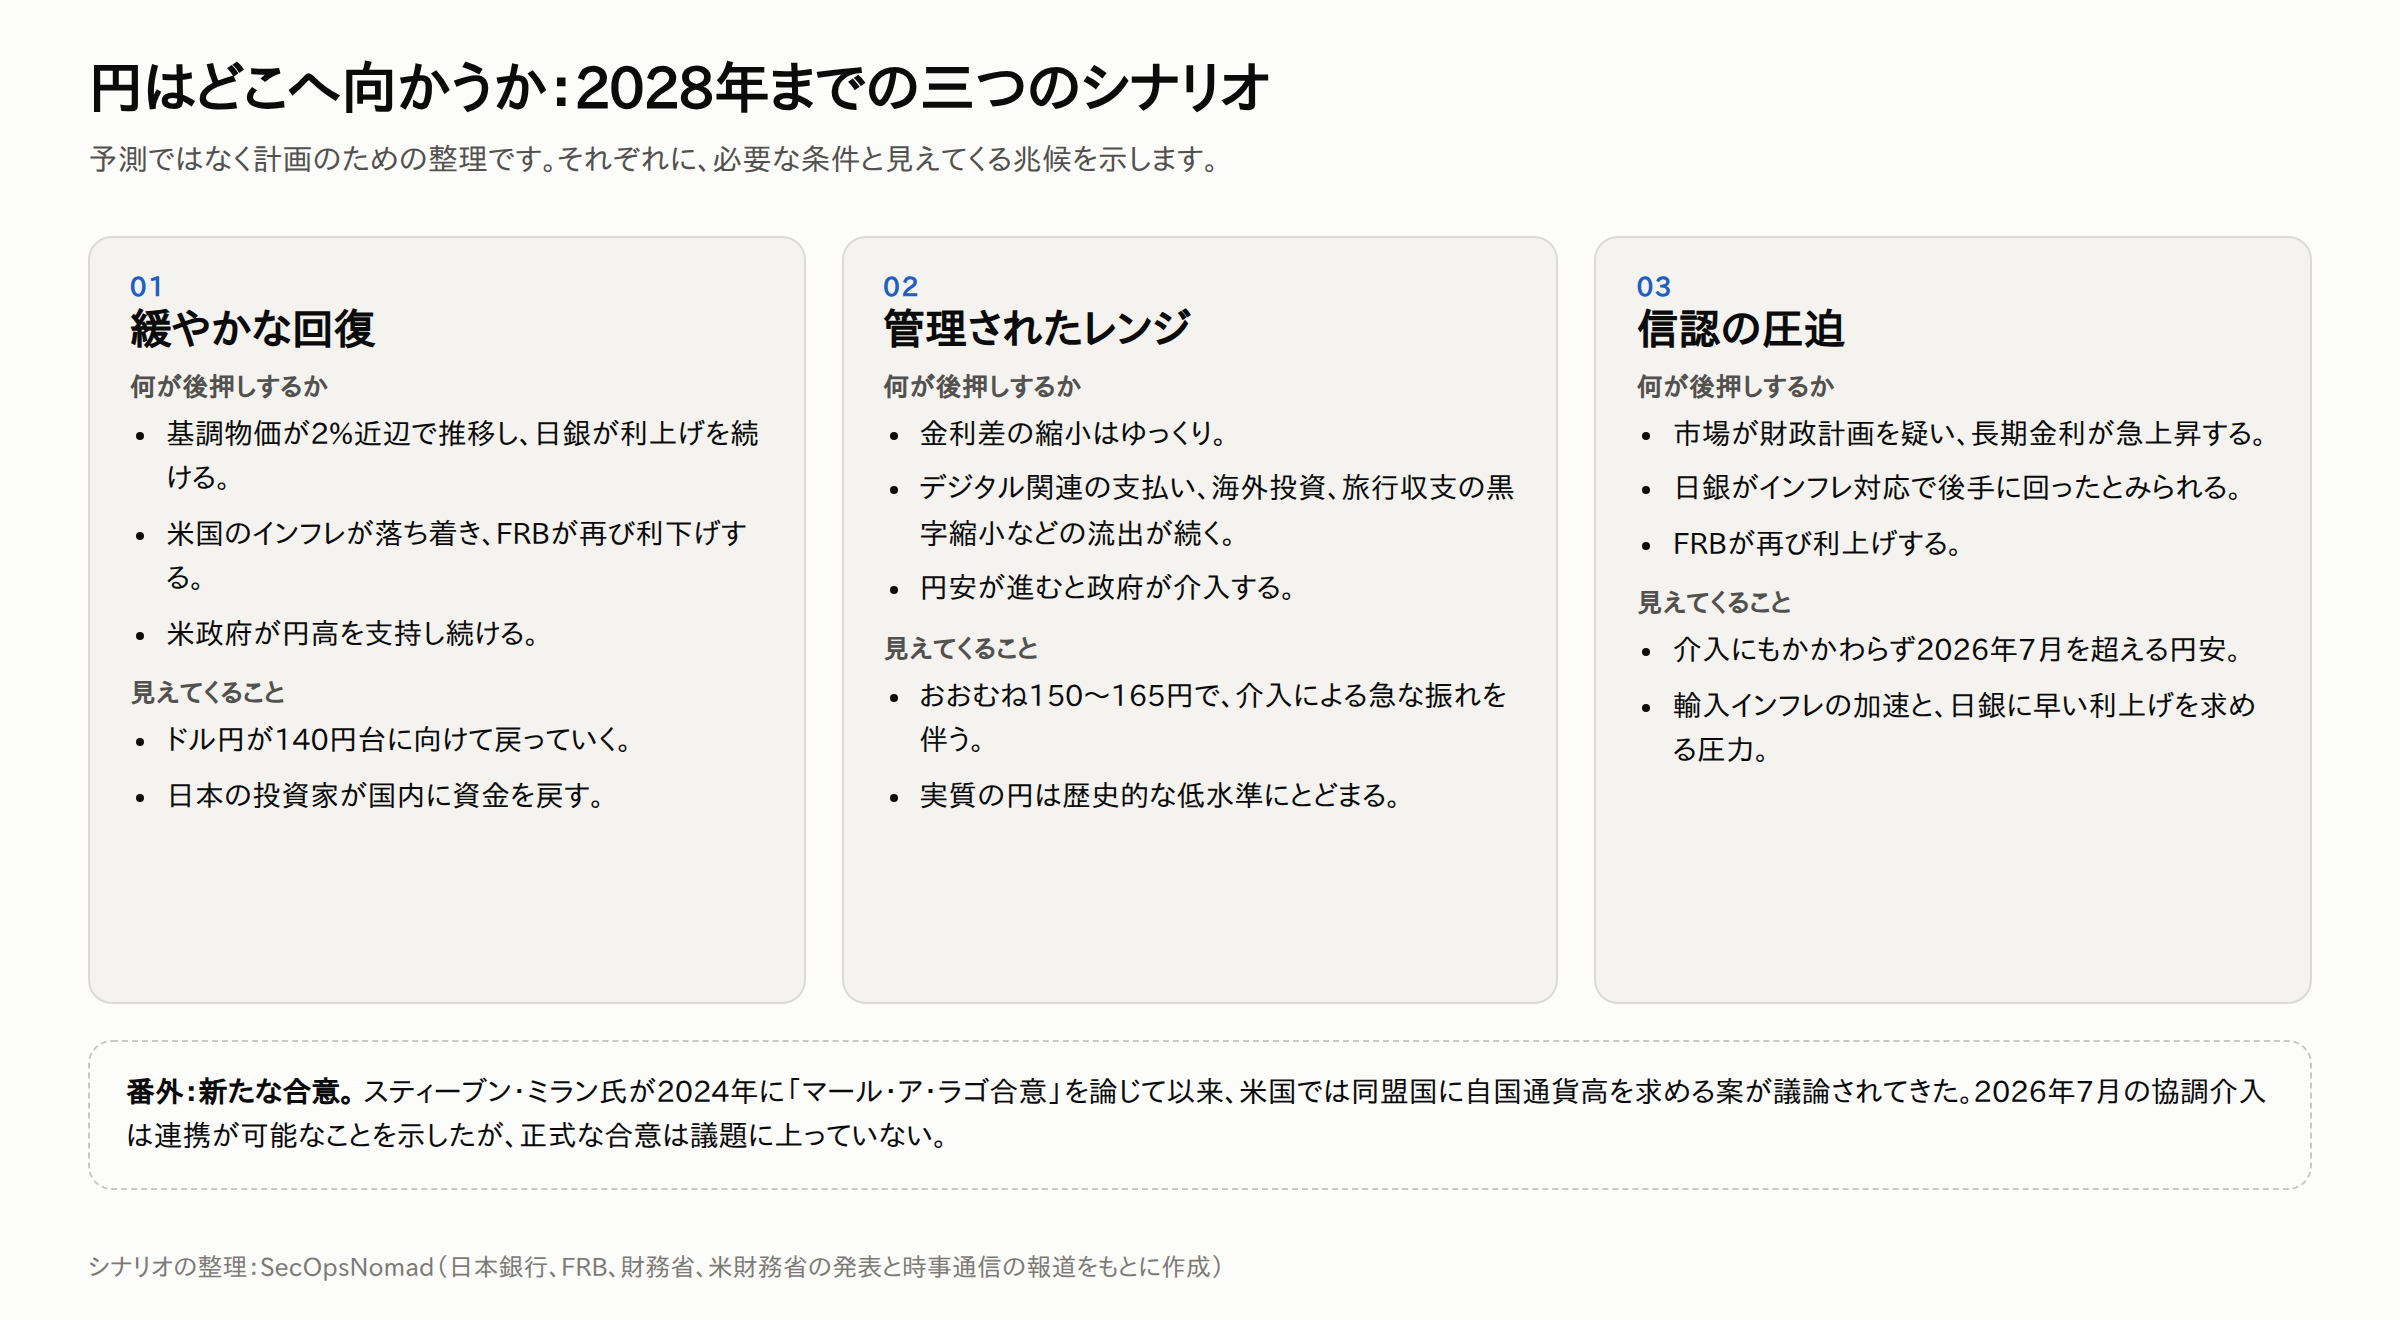
- 緩やかな回復。 日本の基調物価が日銀の2%目標近辺で推移して日銀が利上げを続け、米国のインフレが落ち着いてFRBが再び利下げする場合に最も起こりやすいシナリオです。時事通信は、日銀が早ければ10月の会合で、基調物価が2%に達したと判断することを検討していると報じています。時事通信
- 管理されたレンジ。 状況がすぐには変わらない場合に最も起こりやすいシナリオです。金利差はゆっくりとしか縮まらず、資金は流出を続け、政府は米国の後ろ盾も得て、円安が進むたびに介入します。
- 信認の圧迫。 市場が日本の財政計画への信頼を失うか、FRBが利上げを続ける場合に起こりうるシナリオです。介入は下落を遅らせることはできても、止めることはできません。
注目すべき指標
| 指標 | 確認先 | なぜ重要か |
|---|---|---|
| 日銀の判断と基調物価の評価 | 日銀の金融政策決定会合 | 利上げが速まれば金利差が縮まる |
| 9月の利上げ後のFRBの判断 | FOMCの声明 | 米国の追加利上げは金利差を再び広げる |
| 10年国債利回りと財政計画 | 財務省の入札、予算 | 財政への疑念を伴う金利上昇は円安要因 |
| 介入の実績 | 財務省の月次公表、日別の金額は11月 | 政府がどれだけ円を守ろうとしているかが分かる |
| 米財務省の発言 | 米財務省の発表、為替報告書 | 米国が再び動くかどうかの手がかり |
| 実質の円 | BISの実質実効為替レート | 円が歴史的に割安なままかが分かる |
| デジタル収支と旅行収支 | 日本の国際収支 | 構造的な資金流出が和らいでいるかが分かる |
日本の企業とリスク管理の担当者にとっての意味
- 幅で予算を組む。 クラウド、ソフトウェア、AIサービス、多くのセキュリティ製品はドル建てです。一つのレートではなく、たとえば145〜170円といった幅で計画し、上限に近づいたときの対応を事前に決めておきます。
- 契約通貨を確認する。 どの取引先が、いつ円建て価格を改定できるかを把握します。110円や130円の時代に結んだ複数年のドル建て契約は、今では大幅に高くなっています。
- 為替に便乗した詐欺に備える。 大きな為替変動は詐欺の口実になります。「介入」をうたう投資勧誘、SNSで著名なエコノミストを装うなりすまし、月末に取引先の支払通貨や振込先の変更を求める依頼などです。支払いの変更は、依頼してきたメールではなく、既知の電話番号で確認してください。
- 反対側も意識する。 輸出企業、インバウンド観光、外貨資産の保有者は円安の恩恵を受けています。介入のたびに見られたような急な円高は、その利益をすぐに打ち消すことがあります。
まだ分かっていないこと
- 米国がいくら使ったか。 米政府は円買いの規模を公表していません。
- 日本の日別の金額。 財務省は7〜8月の介入の日別の金額を11月に公表する予定です。
- 日銀が利上げを速めるか、 そしてFRBの9月の利上げが一連の利上げの始まりなのか。
- 財政政策。 新たな歳出計画の規模と財源が、国債利回りと円を左右します。
- 米国の政策。 米政府が円高を支持し続けるのか、それが関税政策とどう整合するのか。
出典
- G5:財務相・中央銀行総裁会議の声明(プラザ合意、1985年9月22日)
- 伊藤隆敏、ベーカー研究所(2015年):The Plaza Agreement and Japan: Reflection on the 30th year anniversary
- 日本銀行金融研究所:バブル期の金融政策とその反省
- FRED:円の対ドル相場(EXJPUS)、日本のBIS実質実効為替レート(RNJPBIS)、フェデラルファンド実効金利(FEDFUNDS)、日本のコール金利(IRSTCI01JPM156N)
- 米国勢調査局:対日貿易(財)
- 米連邦準備制度:FOMC声明(2026年9月16日)
- 第一生命経済研究所:日銀金融政策決定会合(2026年9月)
- 時事通信:過去最大の為替介入(2026年7〜8月)、10月6日の円相場、10年国債の利率、日銀と基調物価、唐鎌大輔氏「ドル安でも円安」
- 首相官邸:所信表明演説(2026年10月5日)
- CNBC:協調介入に関するベセント財務長官の発言、ロイター:日米協調の舞台裏、2025年9月の日米共同声明、Investing.com(Yahoo Finance経由):米国の円買いは「わずか」とベセント氏
- ピーターソン国際経済研究所:In trying to prop up the yen, the US wants to have its cake and eat it too
- スティーブン・ミラン:A User's Guide to Restructuring the Global Trading System(2024年11月)
出典は2026年10月7日(日本時間)に確認しました。図表は引用したデータをもとにSecOpsNomadが作成しました。シナリオは計画のための整理で、予測や投資助言ではありません。